INTRODUCCIÓN
Piura, Lambayeque, La Libertad, Áncash y otras cuencas del norte vuelven a estar en alerta ante un nuevo episodio del Fenómeno El Niño (FEN). Para el agroexportador —cultivos en campo, plantas de proceso, cámaras de frío, sistemas de riego y flotas de transporte— el riesgo no es solo operativo: es también un riesgo tributario. La experiencia de eventos anteriores (1983, 1997-1998, 2015-2017) confirma que un FEN moderado a fuerte puede golpear con fuerza la economía nacional. Para una empresa agroindustrial en particular, el impacto no se agota en el campo dañado: se traslada al balance, a la determinación del Impuesto a la Renta (IR) y del IGV, y a la relación de la empresa con su compañía de seguros.
Este artículo resume los alcances fiscales que un gerente o jefe de impuestos del sector agroindustrial debería tener mapeados antes de que llegue la próxima temporada de lluvias, con énfasis en un punto que suele generar dudas: qué pasa, tributariamente, cuando el activo dañado o destruido estaba cubierto por una póliza de seguro.
1. EL RIESGO FISCAL DETRÁS DEL FENÓMENO EL NIÑO
Cuando el FEN impacta a una empresa agroindustrial, el efecto tributario relevante casi siempre proviene de tres frentes:
- El daño o destrucción de activos productivos —maquinaria, infraestructura de riego, plantas de proceso, cultivos en pie o existencias— y de la infraestructura pública de la que depende la operación.
- La relación con proveedores y las cláusulas de fuerza mayor o caso fortuito en los contratos de la cadena de suministro.
- Los sobrecostos de continuidad operativa y de apoyo a terceros afectados (trabajadores, comunidades, proveedores).
Este blog profundiza principalmente en el primer frente, que es donde se concentran las preguntas sobre la baja de activos; al cierre repasamos brevemente los otros dos, pues conviene monitorearlos en paralelo.
2. LA BAJA DE ACTIVOS COMO PÉRDIDA EXTRAORDINARIA
El punto de partida es el inciso d) del artículo 37° de la Ley del Impuesto a la Renta (LIR), que permite deducir las pérdidas extraordinarias sufridas por caso fortuito o fuerza mayor en los bienes productores de renta gravada, en la parte que no resulten cubiertas por indemnizaciones o seguros. Un fenómeno climático como El Niño —imprevisible, extraordinario e irresistible en los términos del artículo 1315° del Código Civil— encaja en el concepto de caso fortuito.
A diferencia de las pérdidas por delito (robo, hurto), donde la norma exige probar judicialmente el hecho delictuoso o la inutilidad de accionar judicialmente, en los casos de caso fortuito o fuerza mayor la exigencia central es otra: acreditar el hecho y su vinculación directa con la pérdida. El Tribunal Fiscal ha sido constante en remarcar este punto (RTF 8528-10-2011, RTF 6972-4-2004): no basta alegar el evento climático en abstracto, hay que demostrar que ese evento —y no otra causa— originó la pérdida del bien o del cultivo, y en qué magnitud.
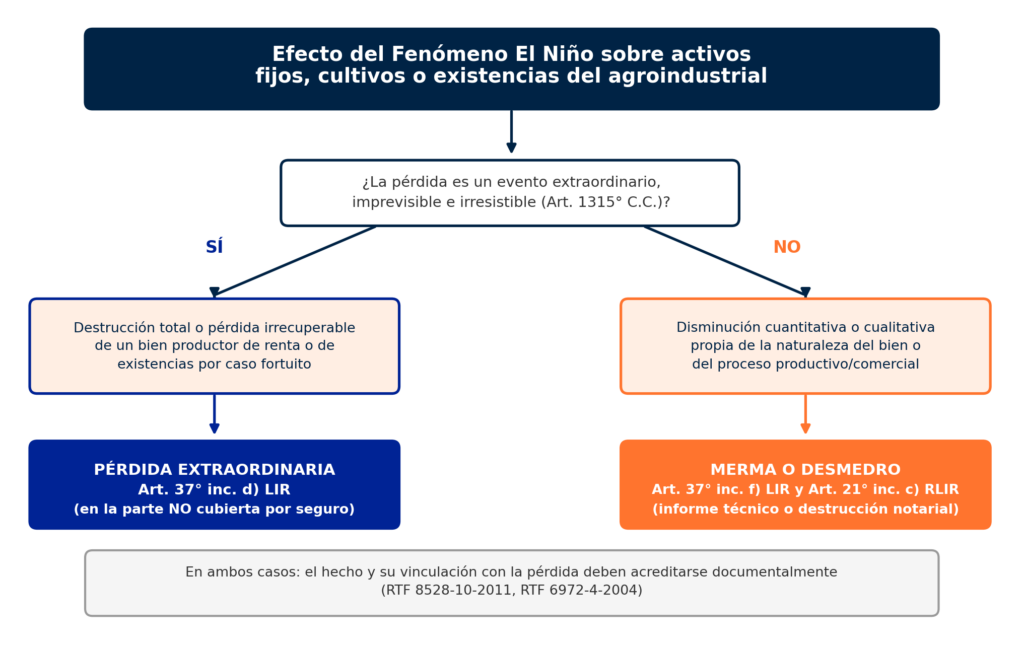
Figura 1. Cómo distinguir si la pérdida califica como extraordinaria (Art. 37° inc. d) LIR) o como merma/desmedro (Art. 37° inc. f) LIR).
3. ¿PÉRDIDA EXTRAORDINARIA, MERMA O DESMEDRO?
No todo daño causado es una «pérdida extraordinaria». Si el bien afectado son existencias (insumos, productos en proceso o cosecha almacenada) y lo que ocurre es una disminución de cantidad propia de su naturaleza o del proceso productivo, se está frente a una merma (Art. 21° inc. c) RLIR), sustentada con informe técnico de un profesional competente y colegiado. Si en cambio la existencia sufre un deterioro cualitativo irreversible que la inutiliza para su destino original —por ejemplo, fruta o grano que se pudre por el exceso de humedad—, corresponde tratarla como desmedro, cuya prueba idónea es la destrucción ante notario o juez de paz (o el informe alternativo para desmedros de hasta 10 UIT en el ejercicio), previa comunicación a SUNAT.
La pérdida extraordinaria, en cambio, opera cuando el bien productor de renta —o la existencia— se destruye o se pierde de forma irrecuperable por el propio evento climático, sin que medie un proceso productivo ordinario detrás. La calificación correcta importa: cambia el sustento documentario exigido, el momento de la deducción y, en el caso de activos fijos, si corresponde además dar de baja el bien del activo fijo y su depreciación pendiente.
4. EL PUNTO CLAVE: LA BAJA DE ACTIVOS CUBIERTOS POR EL SEGURO
Aquí es donde conviene detenerse, porque es un área donde se cometen errores frecuentes. Cuando el activo siniestrado por El Niño está asegurado y la compañía de seguros paga una indemnización, coexisten dos análisis distintos que no deben mezclarse: (i) el tratamiento de la indemnización como ingreso, y (ii) el costo computable del bien de reposición.
Sobre la indemnización: conforme al inciso b) del artículo 3° de la LIR, la indemnización destinada a reponer, total o parcialmente, un bien del activo solo está gravada en la parte que exceda el costo computable del bien perdido. El numeral 21.6 del artículo 21° de la LIR y el inciso f) del artículo 1° del Reglamento agregan una condición temporal: la inafectación de ese exceso opera si la adquisición del bien de reposición se contrata dentro de los 6 meses siguientes a la percepción de la indemnización, y el bien se repone en un plazo no mayor a 18 meses desde ese momento.
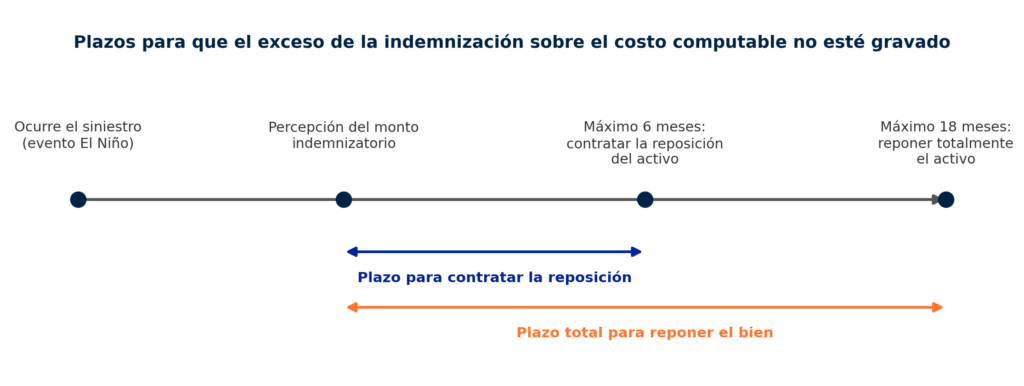
Figura 2. Plazos de la LIR para que el exceso de la indemnización sobre el costo computable no quede gravado con el Impuesto a la Renta.
Sobre el costo computable del bien repuesto —el alcance que más suele pasarse por alto— la SUNAT ha sido explícita: en el Informe N.° 085-2021-SUNAT/7T0000, la Administración concluye que, para efectos tributarios, el costo del bien siniestrado continúa siendo el mismo que tenía antes de su reposición. Es decir: la reposición financiada con la indemnización del seguro no genera un nuevo costo computable; el valor neto tributario del activo de reemplazo sigue siendo el que tenía en libros el bien dado de baja, agregándosele únicamente el importe adicional que la propia empresa invierta si el costo de reposición excede el monto recibido de la aseguradora.
«El costo del bien siniestrado continúa siendo el mismo que tenía antes de su reposición: la indemnización del seguro no genera un nuevo costo computable para el activo de reemplazo.»
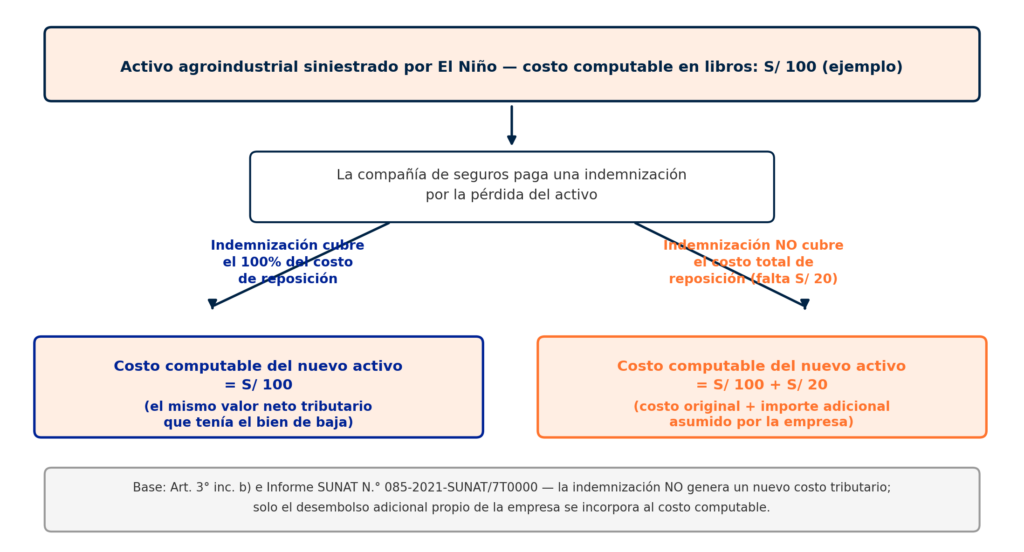
Figura 3. Cálculo del costo computable (valor neto tributario) del activo de reposición, según el Informe SUNAT N.° 085-2021-7T0000.
La misma lógica se extiende al IGV: si la adquisición de bienes, servicios o contratos de construcción para la reposición del activo se paga con el importe de la indemnización, el IGV de esa porción no otorga derecho a crédito fiscal, porque esa parte de la adquisición no constituye costo del activo fijo para efectos del Impuesto a la Renta (el mismo Informe 085-2021-7T0000 lo señala expresamente). El crédito fiscal solo procede sobre la porción del desembolso que la empresa asume con recursos propios, adicional a lo cubierto por el seguro.
5. CUADRO COMPARATIVO: CON SEGURO VS. SIN SEGURO
La tabla siguiente resume el efecto práctico de estos criterios en el IR e IGV, comparando un activo agroindustrial sin cobertura frente a uno cubierto por una póliza.
| Aspecto | Bien SIN cobertura de seguro | Bien CON cobertura de seguro |
|---|---|---|
| Deducción por la pérdida | Deducible en su totalidad como pérdida extraordinaria (Art. 37° inc. d) LIR), acreditando el hecho y su vinculación con la pérdida. | Solo es deducible la parte no cubierta por la indemnización. Lo indemnizado no genera gasto deducible por esa porción. |
| Ingreso gravado por la indemnización | No aplica. | Gravada solo en la parte que exceda el costo computable del bien (Art. 3° inc. b) LIR), salvo reinversión oportuna en la reposición. |
| Costo computable del bien de reposición | Se determina según el valor de adquisición o construcción del nuevo bien. | Se mantiene el costo computable del bien dado de baja; solo se adiciona el importe extra asumido por la empresa (Informe SUNAT 085-2021-7T0000). |
| Crédito fiscal del IGV en la reposición | Crédito fiscal aplicable conforme a las reglas generales del artículo 18° de la Ley del IGV. | No constituye crédito fiscal el IGV de la porción financiada con la indemnización; sí el de la porción asumida directamente por la empresa. |
Tabla 1. Efectos tributarios comparados según el activo agroindustrial siniestrado cuente o no con seguro.
6. CHECKLIST DOCUMENTARIO ANTE UN SINIESTRO POR EL NIÑO
La deducción de la pérdida —extraordinaria, merma o desmedro— y el correcto costeo del bien de reposición dependen, en la práctica, de la calidad de la evidencia reunida en los días posteriores al evento. Un expediente incompleto es, según reiterada jurisprudencia del Tribunal Fiscal, la causa más común de reparo. Recomendamos como mínimo reunir:
| N° | Documento o sustento recomendado |
|---|---|
| 1 | Declaratoria de estado de emergencia (INDECI / PCM / gobierno regional o local) que ampare la zona y fecha del siniestro. |
| 2 | Informe o acta de Defensa Civil, autoridad municipal o ANA que constate el evento (inundación, huaico, desborde) y los bienes afectados. |
| 3 | Informe técnico o peritaje (propio o del ajustador de seguros) que vincule el hecho climático con el daño o pérdida específica del activo o del cultivo. |
| 4 | Reporte fotográfico y/o fílmico con fecha cierta del estado de los bienes antes y después del evento. |
| 5 | Comunicación y liquidación del siniestro con la compañía de seguros: monto de la indemnización, cobertura y exclusiones aplicadas. |
| 6 | Kárdex, inventarios físicos y su valorización (aprobados por el responsable) cuando el bien afectado sea materia prima, insumo o cultivo en pie. |
| 7 | Comprobantes de la reposición del activo, identificando qué porción fue financiada con la indemnización y cuál fue asumida por la empresa. |
| 8 | Sustento del plazo de reinversión: fecha de percepción de la indemnización, contrato de reposición (dentro de 6 meses) y culminación de la reposición (dentro de 18 meses). |
| 9 | Trazabilidad completa del costo computable de la planta o activo dado de baja: comprobantes de adquisición o construcción original, mejoras y ampliaciones capitalizadas, depreciación acumulada y registro en el activo fijo hasta la fecha del siniestro, de forma que el costo que se traslada al bien de reposición quede plenamente sustentado. |
Tabla 2. Sustento documentario recomendado para acreditar la pérdida y el costo del bien de reposición ante una eventual fiscalización.
7. LOS OTROS DOS FRENTES: PROVEEDORES Y APOYO A TERCEROS AFECTADOS
Aunque el foco de este blog es la baja de activos, el FEN activa otros dos frentes fiscales que conviene mapear en paralelo, porque suelen presentarse en el mismo periodo y comparten el mismo reto de fondo: la oportunidad y calidad del sustento documentario.
Contratos con proveedores
El FEN tensiona la cadena de suministro: transporte, energía, agua e insumos críticos pueden verse interrumpidos. Conviene revisar, antes del inicio de la temporada de lluvias, las cláusulas de fuerza mayor y caso fortuito de los contratos con proveedores relevantes, así como los mecanismos de penalidad, mora o resolución contractual que se activarían ante un incumplimiento originado en el clima. El tratamiento fiscal de las penalidades pagadas o cobradas —y de las indemnizaciones que se reconozcan entre las partes— puede variar según se trate de un incumplimiento imputable o de un evento de fuerza mayor debidamente pactado. Por ello conviene que el área legal y la tributaria revisen juntas estos contratos: existen casaciones recientes del Poder Judicial que evidencian que no hay un criterio uniforme frente a la posición de la Administración Tributaria sobre la deducibilidad de este tipo de gastos.
Apoyo a terceros afectados
Tras un FEN severo es frecuente que las empresas destinen recursos a apoyar a trabajadores, proveedores, clientes o comunidades vecinas a sus operaciones (ayuda humanitaria, reconstrucción de accesos, donaciones). Estas erogaciones pueden calificar como gasto deducible bajo distintas figuras —gasto necesario para mantener la fuente productora, responsabilidad social empresarial, o regímenes especiales de donaciones—, pero cada mecanismo tiene requisitos propios de sustento y de identificación del beneficiario, por lo que conviene definir de antemano bajo qué figura se canalizará cada tipo de apoyo.
8. RECOMENDACIONES PARA EL ÁREA CONTABLE DEL AGROINDUSTRIAL
- Mapear, antes del inicio de la temporada de lluvias, qué activos, cultivos e infraestructura crítica cuentan con cobertura de seguro (todo riesgo, multirriesgo agrícola o similar) y cuáles quedarían expuestos a una pérdida total no cubierta.
- Definir con el área legal y de operaciones un protocolo de levantamiento de evidencia inmediata tras cualquier evento (fotos, actas, informes técnicos), antes de que el hecho se diluya o el bien sea removido o reemplazado.
- Conciliar el tratamiento contable (deterioro bajo NIC 36, desvalorización de existencias bajo NIC 2) con la calificación tributaria de la pérdida, pues no siempre coinciden en el momento del reconocimiento del gasto.
- Llevar control separado, en la reposición de cada activo, de qué porción se financió con la indemnización y cuál fue asumida por la empresa, para sustentar tanto el costo computable como el crédito fiscal del IGV.
- Reconstruir y conservar la trazabilidad íntegra del costo computable de la planta productora o activo dado de baja (adquisición o construcción original, mejoras capitalizadas, depreciación acumulada), pues ese es el valor que —conforme al Informe SUNAT 085-2021-7T0000— se traslada al bien de reposición y debe estar plenamente sustentado ante una eventual fiscalización.
- Vigilar los plazos de 6 y 18 meses de la LIR para la reinversión de la indemnización, de forma que el exceso sobre el costo computable no termine gravado con el IR por un tema de forma.
- Evaluar oportunamente la deducción: la jurisprudencia del Tribunal Fiscal vincula el ejercicio de la deducción al momento en que se acredita el hecho (por ejemplo, la declaratoria de emergencia o el informe pericial), no al ejercicio en que ocurrió el evento si la prueba se obtiene después.
- Revisar, junto con el área legal – tributaria, las cláusulas de fuerza mayor y caso fortuito de los contratos con proveedores críticos, y el tratamiento fiscal de las penalidades o indemnizaciones que puedan derivarse de un incumplimiento asociado al FEN.
- Documentar oportunamente los desembolsos de apoyo a trabajadores, proveedores o comunidades afectadas, identificando desde el inicio bajo qué figura tributaria se sustentará su deducción.
CONCLUSIÓN
El Fenómeno El Niño no solo pone a prueba la infraestructura y los cultivos del agro peruano: también pone a prueba la capacidad del área contable para documentar oportunamente el hecho, calificar correctamente la pérdida y aplicar con precisión las reglas de costo computable cuando de por medio hay una indemnización de seguro, sin perder de vista los frentes de proveedores y apoyo a terceros que suelen activarse en paralelo. Anticipar estos alcances —antes de que llegue la próxima lluvia— evita reparos que, en muchos casos, se originan no en la norma sino en la falta de sustento oportuno.
¿Tu empresa agroindustrial necesita evaluar el impacto tributario de sus activos frente al Fenómeno El Niño? En Quantum Consultores, con más de 20 años de trayectoria acompañando al sector agroexportador, ayudamos a diagnosticar pérdidas extraordinarias, mermas, desmedros y el tratamiento de indemnizaciones de seguros.